
Можно ли использовать авторегрессионную диффузию для генерации рыночных данных?
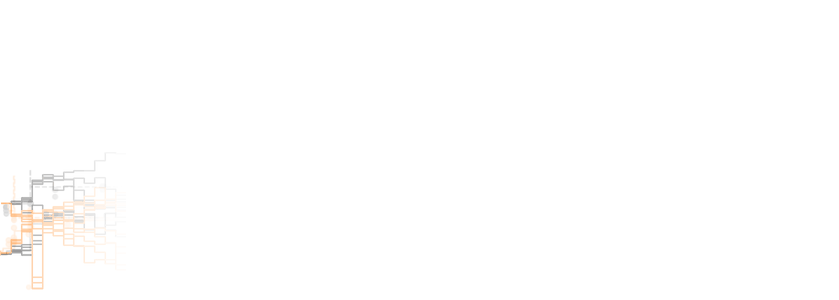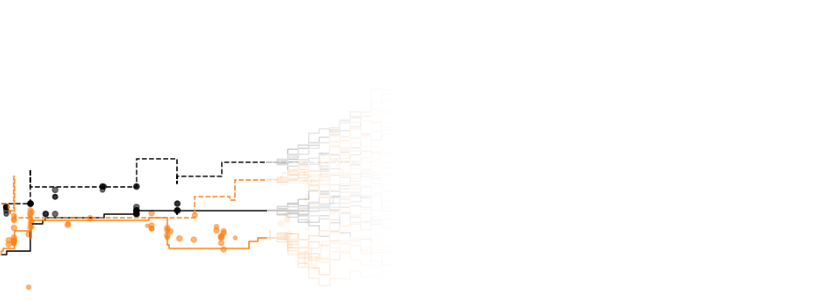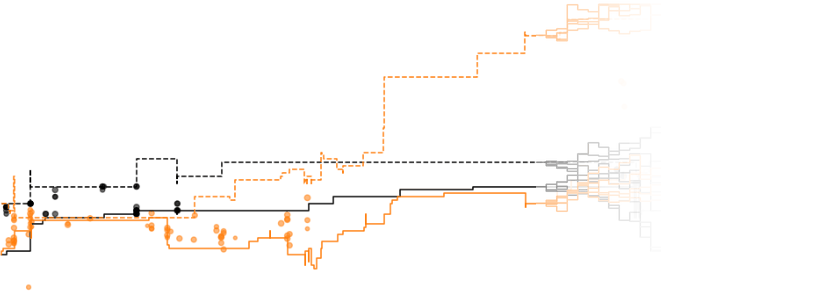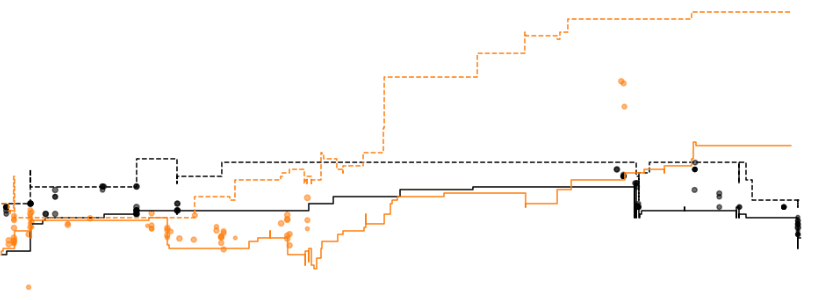
Исследователи Jane Street изучают применение авторегрессионных диффузионных моделей для генерации синтетических данных финансовых рынков. Хотя диффузионные модели получили широкое распространение в синтезе изображений и аудио, их полезность при моделировании сложных высокочастотных временных рядов остается областью активных исследований. В статье рассматриваются технические проблемы применения этих вероятностных моделей к микроструктуре рынка, где временные зависимости и нестационарные распределения имеют решающее значение. Сравнивая авторегрессионные подходы с традиционными генеративными методами, авторы оценивают, могут ли эти модели эффективно улавливать нюансы динамики книги заявок и движения цен. Исследование подчеркивает потенциал синтетических данных для улучшения стратегий бэктестинга и управления рисками, признавая при этом присущие трудности в воспроизведении статистических свойств реальных финансовых рынков. Эта работа вносит вклад в дискуссию об использовании генеративного ИИ для количественных финансов и аугментации данных в условиях их дефицита.
This is a summary. Read the full article at the original source:
Hacker News (YC)Похожие

В условиях нестабильного интернет-соединения доступ к современным языковым моделям становится затруднительным. Автор статьи предлагает решение для сит…

Девять петель от Claude: почему это важно для будущего научного программирования
Компания Anthropic представила расчеты для модели Claude, достигшие девятипетлевого уровня точности, что является значительным прогрессом в теоретичес…

Anthropic ограничивает доступ к интернету для внутренней оценки ИИ-агентов
Компания Anthropic объявила о существенном изменении в своих протоколах тестирования безопасности, подтвердив отключение доступа к интернету для всех…